
L'intelligence client des assureurs, au-delà du CRM
Le logiciel qui dit quels assurés sont rentables, lesquels risquent de partir et quoi leur proposer, installé chez l’assureur.
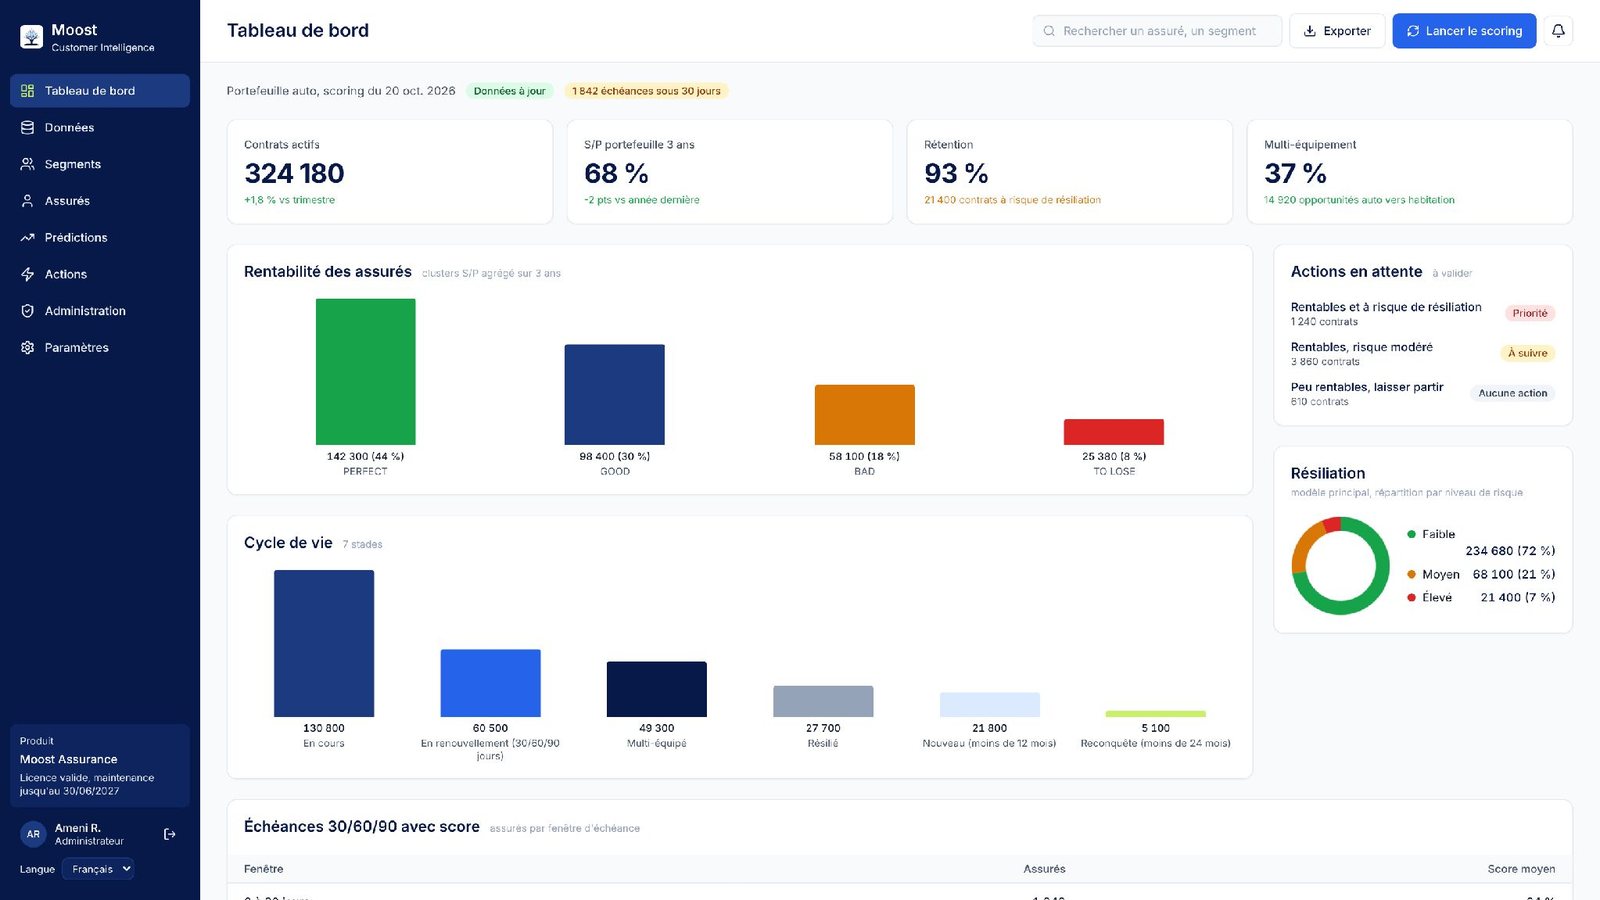
Capture de l'application, données fictives
Qu'est-ce que Moost Assurance ?
Un logiciel d'intelligence client, installé chez l'assureur. Branché sur vos données existantes, il dit quels assurés sont rentables, lesquels risquent de partir, quoi leur proposer, et ce que chaque action rapporte.
Ce qu'un assuré coûte en sinistres, rapporté à ce qu'il paie en primes. Plus le S/P est bas, plus l'assuré est rentable. Moost le calcule pour chaque assuré, sur 3 ans.
Chaque point de rentabilité gagné vaut 1 % de vos primes
Un point de S/P en moins, ou de rétention en plus. Moost montre où gagner ces points, assuré par assuré, et mesure le gain obtenu contre un groupe témoin.
Repérer les assurés rentables sur le départ
Chaque assuré est placé selon sa rentabilité et son risque de départ. Chaque case a son action recommandée, modifiable par vos équipes.
Exemple : 13 800 contrats très rentables à risque élevé, la priorité des agents.
Agir avant l'échéance, pas après
Les 10 scénarios suivent la vie du contrat. Le renouvellement en est le cœur.
Score de départ
Le risque de non-renouvellement est calculé pour chaque contrat.
Appel de l'agent
Les assurés rentables à risque entrent dans la file d'appels.
Dernière relance
Relance sous un plafond de contacts, par le canal préféré.
Mesure
Taux de renouvellement comparé au groupe témoin.
Chaque score est expliqué, assuré par assuré
En rouge, ce qui fait monter le risque ; en vert, ce qui le fait baisser. L'agent sait quoi dire avant d'appeler.
Moost Assurance, écran par écran
Cliquez sur une capture pour l'agrandir.
Le portefeuille en un coup d'œil
Contrats actifs, S/P sur 3 ans, rétention et multi-équipement, d'un mois sur l'autre.
- Assurés par segment de rentabilité
- Stade du cycle de vie
- Actions en attente de validation
Des scores fiables, sous contrôle
Non-renouvellement à J-90 et appétence multi-équipement à 180 jours.
- Qualité minimale AUC 0,65 avant mise en service
- Réentraînement chaque mois, validé par une personne
Décrire son audience en français
« Assurés de la zone Sud roulant en SUV, échéance dans 30 jours ou moins » : 1 418 assurés trouvés, prêts pour une action.
- Jours avant échéance, type de véhicule, zone de risque
- Filtres modifiables, export ou action en un clic
Des actions sûres, validées par vos équipes
Avant tout envoi : exclusions (dont les résiliés pour impayé), consentement, plafond de sollicitations, groupe témoin et validation humaine.
- Le nombre d'assurés retirés à chaque étape est affiché
- Envoi par fichier, webhook signé ou API
Le gain se prouve, en primes sauvées
Renouvellement J-60 : 81,2 % chez les traités contre 72,4 % chez le témoin, soit +8,8 points et 412 000 TND de revenu en plus.
- Retour sur investissement affiché dès que le coût est renseigné
Branché sur vos données, en lecture seule
Six sources : assurés, contrats, quittances, sinistres, échéances, agents. Par fichiers, bases Oracle, SQL Server, PostgreSQL, MySQL, MariaDB, SFTP ou API.
- Un assuré, une fiche : rapprochement par CIN, identifiant ou nom, ville et date de naissance
Le CRM gère la relation, Moost pilote la rentabilité
Moost ne remplace pas le CRM : il lui envoie les bons assurés, au bon moment, avec la raison de l'action.
« Qui est ce client, et que s'est-il passé avec lui ? »
« Sur quels assurés agir, pourquoi, et combien cela rapporte ? »
| CRMDynamics 365, Salesforce, HubSpot | Microsoft Customer InsightsDonnées client et parcours | Moost AssuranceIntelligence client assurance | |
|---|---|---|---|
| Segmentation | PARTIEL Listes et vues filtrées | OUI Segments par règles, avec Copilot | OUI Segments assurance, recherche en français |
| Rentabilité S/P par assuré | NON Primes et sinistres hors du CRM | NON Indicateur à modéliser | OUI Sur 3 ans, 4 segments |
| Risque de résiliation | NON Scores de prospects et d'opportunités | PARTIEL Churn générique | OUI À J-90, expliqué par assuré |
| Multi-équipement | NON Pas de modèle | PARTIEL Recommandation selon les achats | OUI Appétence à 180 jours |
| Actions et campagnes | OUI Tâches et campagnes | OUI Parcours multicanaux | OUI 10 scénarios assurance |
| Preuve du gain | PARTIEL Clics et conversions | PARTIEL Engagement des parcours | OUI Groupe témoin, primes sauvées |
| Données et IA chez l'assureur | PARTIEL Cloud ; Dynamics 365 sur site jusqu'en 2029 | NON Cloud Azure, Copilot en cloud | OUI Vos serveurs, IA locale |
Installé chez vous, conçu pour les données sensibles
Sur vos serveurs
Aucune donnée ne quitte votre réseau. Installation possible sans accès internet.
Données personnelles protégées
Identifiants remplacés par une empreinte, données nominatives chiffrées, export et effacement sur demande.
Accès maîtrisés
Code à usage unique ou annuaire de l'entreprise, quatre rôles.
IA locale
Modèles et IA générative sur vos serveurs, sans donnée personnelle transmise.
Traçabilité
Journal d'audit chaîné et vérifiable de chaque action.
Exploitation
Sauvegarde testée, mise à jour avec retour arrière automatique.
Commencer par une branche pilote
Atelier données
Inventaire des sources et choix de la branche pilote, par exemple l'automobile.
Installation
Sur vos serveurs, avec 3 ans d'historique et le S/P de chaque assuré.
Scores et scénarios
Modèles entraînés sur vos données, deux ou trois scénarios lancés.
Mesure et décision
Primes sauvées contre le groupe témoin, puis décision d'étendre.
Licence perpétuelle de l'édition Assurance et contrat de maintenance annuel. Proposition établie selon votre volumétrie et votre périmètre.
Né d'un projet mené avec BH Assurance
Moost Assurance est issu d'une preuve de concept conduite avec BH Assurance, en assurance automobile.
Questions fréquentes
1. Moost Assurance remplace-t-il notre CRM ou notre logiciel métier ?
Non. Moost lit vos contrats, quittances et sinistres en lecture seule et envoie aux agents et au CRM les bons assurés, avec la raison de l'action.
2. De quelles données avez-vous besoin ?
Idéalement 3 ans d'historique : assurés, contrats, quittances, sinistres, échéances et agents, par fichiers, base de données ou API.
3. Nos données sortent-elles de la compagnie ?
Non. Moost Assurance est installé sur vos serveurs, l'IA tourne en local et l'installation est possible sans accès internet.
4. Les scores sont-ils compréhensibles par les agents ?
Oui. Chaque score est expliqué par ses principaux facteurs, en clair, sur la fiche de l'assuré. L'agent sait quoi dire avant d'appeler.
5. Comment démarrer ?
Par un pilote sur une branche, par exemple l'automobile : atelier données, installation, deux ou trois scénarios, puis décision sur les primes sauvées.